Thuế 301 Mỹ với dệt may Việt Nam đang ảnh hưởng trực tiếp đến báo giá và hồ sơ xuất khẩu.
Mức 12,5% không nên được dùng như một phép tính duy nhất.
Đơn hàng còn phụ thuộc vào HS code, xuất xứ, loại hàng và thời điểm nhập khẩu.
Sợi, vải dệt kim và sản phẩm may mặc có thể đi qua các mã khác nhau.
Với nhà máy sợi, xưởng tất và đội phát triển sportswear, việc kiểm tra cần bắt đầu trước RFQ.
Chúng tôi thường tách phần vật liệu, phân loại hải quan, chứng từ và điều kiện giao hàng.
Cách tách này giúp bên mua tránh chốt giá dựa trên một con số chưa đủ bối cảnh.
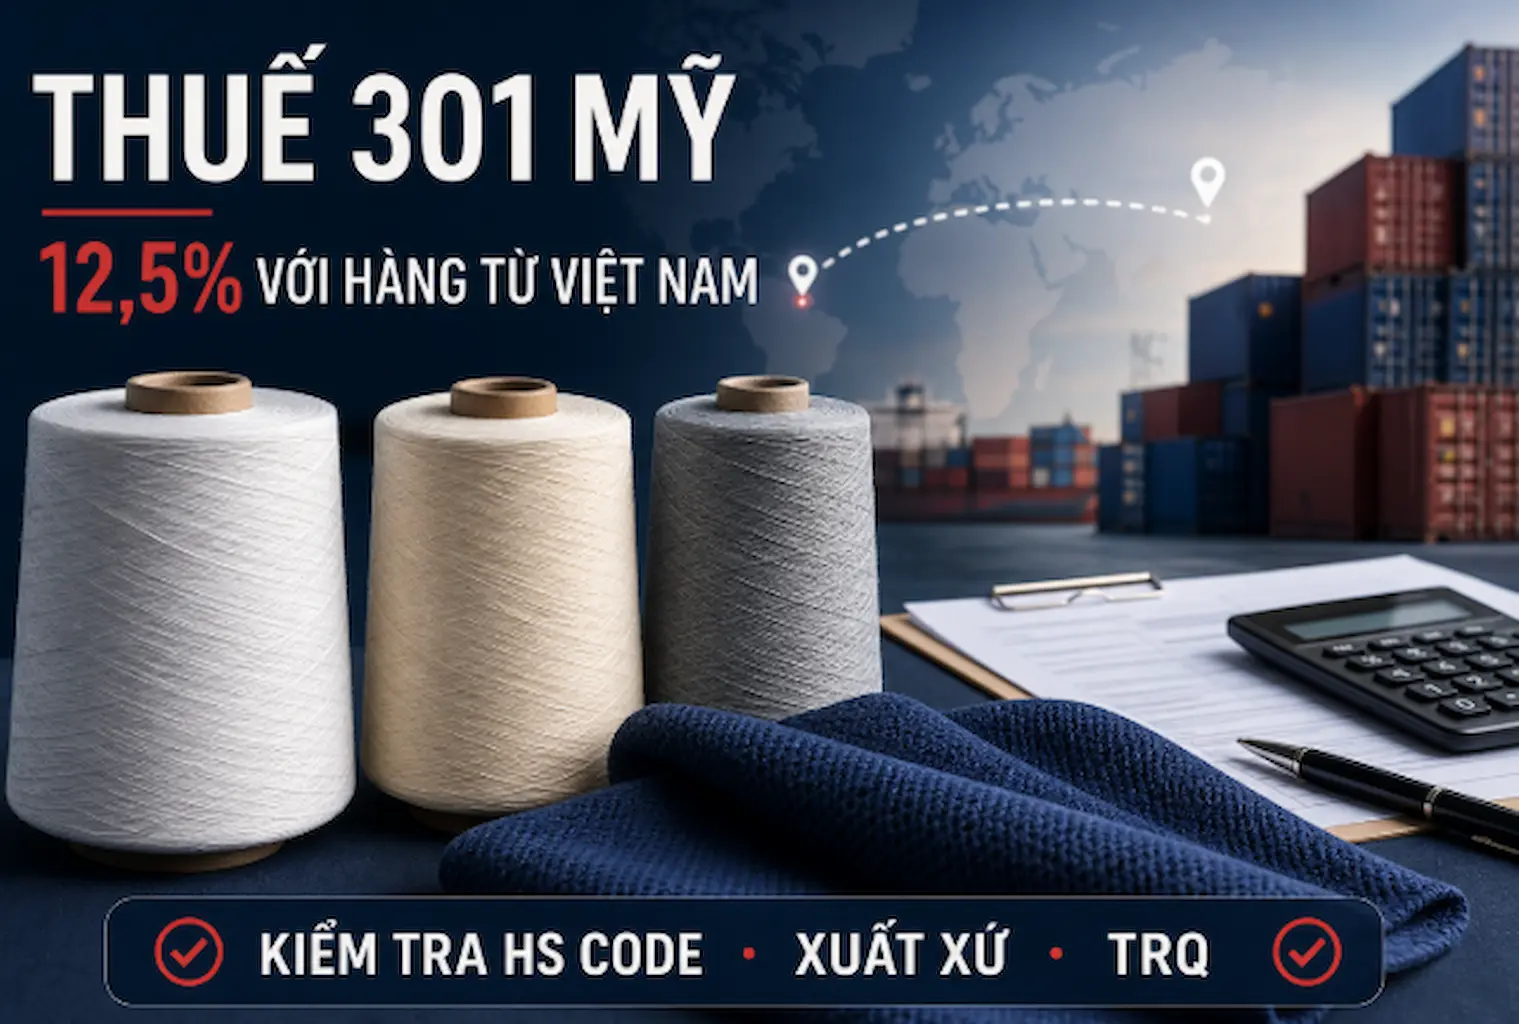
Thuế 301 Mỹ với dệt may Việt Nam đang áp dụng thế nào?
Ngày 23/07/2026, USTR công bố biện pháp cuối cùng theo Section 301 của Trade Act 1974.
Thông báo của USTR nêu mức 12,5% cho các sản phẩm có xuất xứ Việt Nam, trừ các trường hợp thuộc Annex I và Annex II, Part A.
Đây là khoản thuế bổ sung theo Section 301.
Nó không phải lúc nào cũng là tổng nghĩa vụ khi hàng vào Hoa Kỳ.
Biện pháp áp dụng với hàng nhập để tiêu dùng hoặc rút khỏi kho để tiêu dùng từ 00:01 ngày 24/07/2026 theo giờ miền Đông Hoa Kỳ.
Thông báo cũng có điều kiện chuyển tiếp cho hàng đã được xếp lên tàu và đang ở chặng vận chuyển cuối trước mốc này.
Lô hàng thuộc điều kiện chuyển tiếp phải được nhập hoặc rút kho để tiêu dùng trước 00:01 ngày 28/07/2026.
Vì sao không nên chỉ nhìn vào ngày booking?
Booking trước ngày hiệu lực chưa chứng minh lô hàng được miễn. Ngày xếp hàng, chặng vận chuyển cuối và ngày entry mới là các dữ liệu cần giữ.
Broker tại Mỹ sẽ xác nhận cách áp dụng theo từng entry.
Đừng nhầm hai cuộc điều tra Section 301
Section 301 có thể xuất hiện trong nhiều cuộc điều tra khác nhau. Biện pháp thuế đang nói đến liên quan đến việc các nền kinh tế không cấm và thực thi hiệu quả lệnh cấm hàng hóa sản xuất bằng forced labor.
USTR cho biết cuộc điều tra liên quan đến 60 nền kinh tế.
Việt Nam nằm trong nhóm chịu mức 12,5% theo thông báo cuối cùng.
Đây không phải là cuộc điều tra Special 301 riêng về bảo hộ và thực thi quyền sở hữu trí tuệ tại Việt Nam.
Hai hồ sơ có cùng tên Section 301 nhưng khác vấn đề, phạm vi và biện pháp xử lý.
Trong nội dung thương mại dệt may, cần ghi rõ đang viện dẫn tài liệu nào.
Trang hồ sơ Section 301 của USTR tách riêng thông báo, báo cáo và Notice of Actions.
12,5% không phải tổng thuế phải trả
Thông báo cuối cùng quy định 12,5% cho sản phẩm của Việt Nam, ngoại trừ các nhóm được nêu trong phụ lục. Khoản này được đặt trên nền thuế của dòng HTSUS áp dụng cho hàng hóa.
Vì vậy, giá vốn không nên tính bằng công thức “giá hàng nhân 12,5%”.
Cần xem customs value, thuế MFN, phí hải quan và biện pháp bổ sung khác.
Thông báo có nêu provision 9903.05.84 cho sản phẩm Việt Nam.
Tuy nhiên, broker vẫn phải xác nhận subheading hàng hóa và các điều kiện loại trừ.
Hàng dệt may còn có thể chịu yêu cầu riêng về nhãn, kiểm tra, chống bán phá giá hoặc chống trợ cấp tùy mặt hàng. Không nên gộp tất cả thành một dòng “thuế 301” trong báo giá.
Để tra dòng hàng và mức thuế cơ bản, bên mua có thể mở Harmonized Tariff Schedule của USITC.
Section 232 có làm mất các khoản phí khác không?
Một số hàng chịu Section 232 được xử lý khác trong phạm vi Section 301.
Điều đó không có nghĩa mọi khoản thuế và phí liên quan đều biến mất.
Hàng sợi hoặc vải có thành phần đặc biệt cần được phân loại theo đúng cấu tạo.
Chỉ tên thương mại như “functional yarn” hoặc “sportswear fabric” không đủ để quyết định mã.
HS code và HTSUS: bước đầu tiên khi báo giá
Sợi cotton, polyester DTY, spandex covered yarn và vải dệt kim không dùng chung một mô tả hàng.
Đơn vị tính theo kilogram cũng không thay thế cho phân loại hải quan.
Trước khi chốt giá, bộ phận mua hàng nên chuẩn bị một bản mô tả kỹ thuật ngắn.
- Thành phần xơ và tỷ lệ pha.
- Dạng hàng: sợi đơn, sợi xe, DTY, FDY, covered yarn hoặc spandex covering.
- Chi số, denier, filament và số ply.
- Quy cách cone, trọng lượng tịnh và tình trạng bao bì.
- Dạng nhập khẩu: cone sợi, cây vải, bán thành phẩm hoặc thành phẩm.
- Công đoạn thực hiện tại Việt Nam và công đoạn thực hiện tại nước khác.
Những dữ liệu này giúp broker xem đúng bản chất của hàng.
Khi thông tin chưa đủ, báo giá nên ghi rõ “subject to customs confirmation”.
Xuất xứ hàng hóa khác với địa chỉ của nhà cung ứng
Địa chỉ văn phòng trên invoice không tự quyết định xuất xứ hàng.
Xuất xứ cần được xem cùng các công đoạn tạo ra sản phẩm.
Với sợi, hồ sơ nên thể hiện nguyên liệu, kéo sợi, nhuộm và đóng gói theo thực tế.
Với vải dệt kim, cần tách nguồn sợi khỏi công đoạn knitting, nhuộm và hoàn tất.
Với hàng may mặc, nguồn vải và công đoạn cắt may cũng phải được đối chiếu.
Quy tắc xuất xứ cụ thể còn phụ thuộc loại hàng và quy định áp dụng.
Vì vậy, khách hàng nên để broker hoặc chuyên gia hải quan xác nhận.
GRS, RCS hoặc chứng nhận sợi hữu cơ cũng không tự động thay thế xác định xuất xứ thuế quan.
Chứng nhận cho biết phạm vi vật liệu hoặc chuỗi giao dịch theo tiêu chuẩn đó.
HS code và xuất xứ vẫn cần hồ sơ riêng.
Hồ sơ nên được khóa từ lúc chọn mẫu
Đội ngũ hỗ trợ mẫu thường ghi tên vật liệu, chi số, màu, số lô và ngày sản xuất.
Phiếu lab dip, packing list và invoice cần dùng cách gọi thống nhất.
Khi chuyển từ sample order sang bulk order, mã lot không nên bị đổi tùy tiện.
Sự thống nhất này giúp đối chiếu nhanh giữa cone sợi, cây vải và hồ sơ giao hàng.
Trước khi chốt đơn sợi pha, có thể dùng thêm checklist kiểm tra sợi pha để tách thành phần, chi số và rủi ro nhận hàng.
Thuế không thay thế yêu cầu về forced labor
Section 301 là biện pháp thuế gắn với điều tra chính sách.
Nó không phải giấy phép nhập hàng có dấu hiệu forced labor.
Các yêu cầu kiểm soát chuỗi cung ứng của Hoa Kỳ vẫn cần được xem xét riêng.
Bên mua nên biết xơ, filament, hóa chất và phụ liệu chính đến từ đâu.
Với recycled yarn, hồ sơ đầu vào và mã lô cần khớp với sản lượng đầu ra.
Với cotton, tên vùng nguyên liệu và đơn vị kéo sợi không nên chỉ nằm trong trao đổi miệng.
Nhà cung ứng không nên dùng một chứng chỉ duy nhất để giải thích toàn bộ compliance.
Thuế, xuất xứ, hóa chất và forced labor là các nhóm hồ sơ khác nhau.
Annex và ngoại lệ: không phải mọi hàng dệt may đều được miễn
Notice of Actions đưa các trường hợp loại trừ vào Annex I và Annex II, Part A.
Một số nhóm liên quan đến nguyên liệu thiếu nguồn cung hoặc nguy cơ gây gián đoạn kinh tế rộng. Một số sản phẩm cũng có thể được xem xét khi không đủ khả năng sản xuất tại Hoa Kỳ với mức giá hợp lý.
Muốn áp dụng ngoại lệ, hàng phải khớp mã và mô tả trong phụ lục.
Không nên suy luận từ tên “cotton yarn”, “knitted fabric” hoặc “sportswear”.
Bộ phận mua hàng cần lưu bản phụ lục dùng tại thời điểm khai báo.
TRQ không phải cơ chế chung cho Việt Nam
Thông báo có chỉ đạo xây dựng TRQ khi khả thi cho Bangladesh, Campuchia, Indonesia và Malaysia.
TRQ là hạn ngạch thuế quan, không phải một mức miễn tự động.
Việt Nam không nằm trong nhóm được nêu cho cơ chế TRQ này.
Do đó, hợp đồng không nên ghi “được miễn Section 301” chỉ vì hàng là dệt may.
Thuế 301 Mỹ ảnh hưởng báo giá sợi và vải ra sao?
Khoản thuế bổ sung làm thay đổi landed cost tại Hoa Kỳ.
Ảnh hưởng thực tế còn phụ thuộc bên nào chịu thuế theo Incoterms.
Với FOB hoặc CIF, hợp đồng nên ghi rõ trách nhiệm khai báo và nộp thuế.
Với DDP, bên bán cần tính trước rủi ro thuế, phí và thay đổi quy định.
Giá mẫu không nên được giữ nguyên cho bulk order nếu thời điểm entry khác nhau. Thời hạn hiệu lực của báo giá cũng cần ghi rõ.
Khách làm tất hoặc knitwear nên tách giá sợi khỏi giá dệt, nhuộm và hoàn tất.
Khách làm sportswear cần tách thêm chi phí test tính năng và hồ sơ compliance.
Không nên bù toàn bộ thuế bằng cách giảm chi số hoặc thay thành phần, vì thay vật liệu có thể làm đổi độ bền, cảm giác tay và khả năng chạy máy.
Đội ngũ phát triển sợi thường chốt mẫu vật lý, màu, quy cách cone và dung sai trước.
Sau đó, chúng tôi mới so sánh các phương án giá và lịch giao hàng.
Kiểm soát hao hụt cũng ảnh hưởng tổng chi phí khi đơn hàng đi qua knitting và finishing. Phần kiểm soát hao hụt vải giúp bên mua đặt câu hỏi đúng về kg đầu vào, tỷ lệ lỗi và phần hàng phải sửa.
Checklist trước khi chốt đơn sang Hoa Kỳ
Trước khi phát hành PO, bên mua nên kiểm tra ít nhất các điểm sau:
- Tên hàng và mô tả kỹ thuật có thống nhất giữa RFQ, invoice và packing list.
- HS code hoặc HTSUS đã được broker xác nhận theo trạng thái hàng thực tế.
- Thành phần, chi số, denier, số ply và quy cách cone đã được khóa.
- Xuất xứ và công đoạn sản xuất có hồ sơ đối chiếu.
- Hàng có khớp với Annex I hoặc Annex II, Part A hay không.
- Có cần xem thêm Section 232, antidumping hoặc countervailing duty hay không.
- Ngày xếp hàng, ngày entry và điều kiện chuyển tiếp có phù hợp hay không.
- Incoterms ghi rõ bên chịu thuế, phí và rủi ro thay đổi chính sách.
- Lab dip, mẫu chuẩn, số lot và yêu cầu test có được đính kèm.
- Giá và lead time có phù hợp với bulk order hay chỉ phù hợp với sample order.
Thuế 301 Mỹ với dệt may Việt Nam nên được xử lý cùng HS code, xuất xứ và hồ sơ chuỗi cung ứng.
Đừng chốt giá chỉ bằng mức 12,5%.
Khách hàng có thể gửi chi số sợi, thành phần, màu sắc, dạng hàng, ứng dụng, yêu cầu test, MOQ và thời gian giao hàng dự kiến.
Đội ngũ hỗ trợ mẫu sẽ cùng đối chiếu specification, khả năng chạy máy, hồ sơ lô hàng và các điểm cần broker xác nhận trước bulk order.